Une voiture neuve peut sembler accessible avec une mensualité maîtrisée, mais la location avec option d’achat (LOA) ne se résume pas à ce montant affiché dans une publicité. Le conducteur utilise le véhicule pendant une période définie, sans en être propriétaire, puis choisit de le restituer ou de l’acheter selon les conditions prévues au contrat.
Cette formule peut convenir à certains budgets, notamment pour changer régulièrement de voiture, mais elle impose aussi des règles précises. Coût global, kilométrage limité, frais de restitution et engagement sur plusieurs années doivent être examinés avant toute signature.
Le fonctionnement précis de la LOA
La LOA repose sur un contrat conclu avec un organisme financier, souvent proposé par le constructeur ou le concessionnaire. Celui-ci achète le véhicule, qui reste sa propriété pendant toute la durée de la location, tandis que le conducteur verse des loyers mensuels pour pouvoir l’utiliser.
Le contrat indique généralement la durée de location, le kilométrage prévu, le montant des loyers, le premier loyer majoré éventuel et la valeur de rachat finale. Cette dernière correspond à la somme à payer si le locataire souhaite devenir propriétaire au terme du contrat.
À la fin de la période prévue, trois possibilités se présentent souvent : lever l’option d’achat, restituer le véhicule ou négocier une nouvelle formule avec le vendeur. La restitution n’efface toutefois pas les éventuels frais liés aux kilomètres supplémentaires ou aux dégradations constatées.
| Élément du contrat | Conséquence pour le locataire |
|---|---|
| Loyers mensuels | Paiement de l’usage du véhicule pendant la location |
| Premier loyer majoré | Somme versée au début, qui peut réduire les mensualités suivantes |
| Forfait kilométrique | Limite annuelle à respecter sous peine de facturation supplémentaire |
| Option d’achat | Montant restant à payer pour devenir propriétaire |
Un coût total parfois sous-estimé
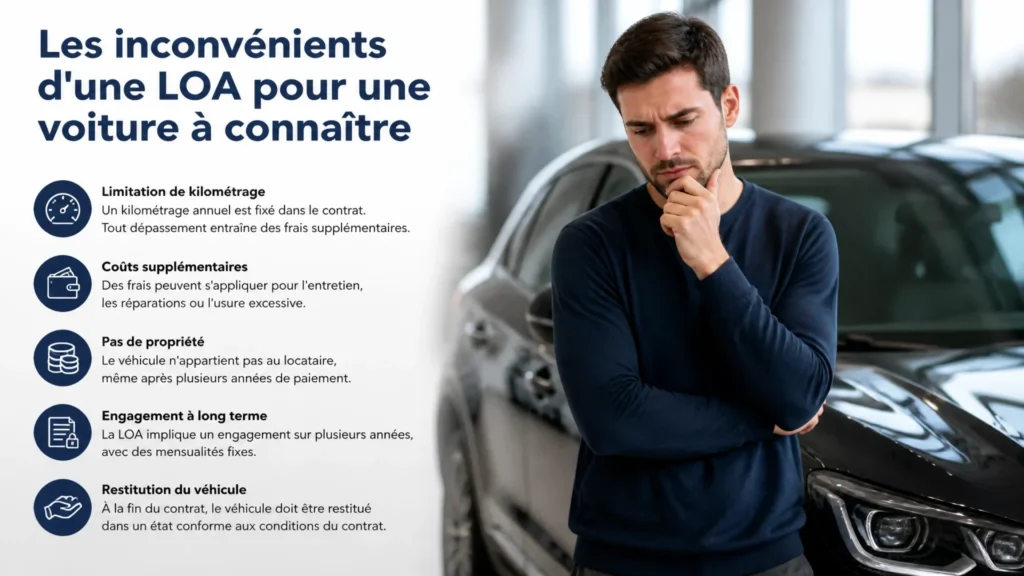
La mensualité constitue souvent le principal argument commercial d’une LOA, car elle paraît inférieure à celle d’un crédit automobile classique. Pourtant, une mensualité basse ne signifie pas nécessairement que le véhicule coûte moins cher.
Pour mesurer la dépense réelle, il faut additionner le premier loyer majoré, tous les loyers mensuels, les frais annexes et, le cas échéant, le prix de rachat final. Une voiture proposée avec 299 euros par mois pendant 36 mois peut ainsi représenter une somme importante une fois l’apport et la valeur résiduelle intégrés.
Le coût dépend également des services inclus. Une offre peut comprendre l’entretien ou l’assistance, tandis qu’une autre laisse ces dépenses à la charge du conducteur, ce qui modifie fortement la comparaison entre plusieurs contrats.
Le bon indicateur n’est pas seulement le montant du loyer, mais le coût total de la formule jusqu’à la restitution ou au rachat.
Des limites de kilométrage à anticiper
La plupart des contrats de LOA prévoient un nombre maximal de kilomètres sur l’ensemble de la période. Le forfait peut correspondre à 10 000, 15 000 ou 20 000 kilomètres par an, mais il est essentiel de vérifier la méthode de calcul utilisée par le financeur.
Un conducteur qui change d’emploi, déménage ou effectue davantage de trajets professionnels peut dépasser rapidement la limite prévue. Chaque kilomètre supplémentaire est alors facturé selon un tarif indiqué dans le contrat, parfois compris entre quelques centimes et plusieurs dizaines de centimes selon le modèle et l’organisme.
Modifier le forfait en cours de location n’est pas toujours possible ou peut entraîner une révision des mensualités. Il vaut donc mieux estimer le kilométrage réel en tenant compte des trajets quotidiens, des vacances et des déplacements imprévus, plutôt que de choisir le forfait le moins cher.
La restitution expose à des frais inattendus
Lorsqu’un véhicule est rendu, il fait l’objet d’une inspection destinée à distinguer l’usure normale des dommages considérés comme excessifs. Une rayure profonde, une jante abîmée, un pare-chocs marqué ou une sellerie fortement détériorée peuvent être facturés au locataire.
La notion d’usure normale n’est pas toujours évidente, car elle dépend de l’âge du véhicule, de son kilométrage et des critères appliqués par l’expert. Un petit dommage isolé peut sembler anodin, mais plusieurs défauts additionnés peuvent produire une facture élevée.
Pour réduire ce risque, il est utile de conserver les factures d’entretien, de faire réparer les dégâts importants avant la restitution et de demander un état contradictoire. Des photographies datées de la carrosserie et de l’habitacle peuvent également servir à documenter l’état du véhicule au moment du retour.
- Respecter le calendrier d’entretien prévu par le constructeur.
- Nettoyer soigneusement le véhicule avant l’expertise.
- Faire constater les dommages déjà présents lors de la livraison.
- Comparer le procès-verbal de restitution avec les conditions du contrat.
Une propriété limitée pendant la location
Le locataire dispose du véhicule, mais il n’en est pas propriétaire tant que l’option d’achat n’a pas été exercée. Cette distinction a des conséquences concrètes : il ne peut pas revendre librement la voiture, la donner ou la modifier durablement sans l’accord du propriétaire financier.
La pose d’un attelage, la transformation du véhicule ou l’installation d’équipements non réversibles peuvent être refusées. Même des accessoires courants doivent parfois être retirés avant la restitution, avec un risque de facturation si leur installation a laissé des traces.
Cette situation peut déplaire à ceux qui souhaitent conserver un véhicule longtemps, le personnaliser ou profiter de sa valeur de revente. Avec un achat classique, la liberté d’utilisation est généralement plus grande dès le premier jour.
Un engagement difficile à interrompre
Une LOA s’étend souvent sur deux à cinq ans, ce qui constitue un engagement financier conséquent. En cas de perte d’emploi, de séparation, de déménagement ou de baisse de revenus, les loyers restent dus selon les modalités prévues par le contrat.
La résiliation anticipée peut entraîner le paiement d’indemnités importantes. Dans certains cas, le locataire doit régler une partie des loyers restants, la différence entre la valeur du véhicule et le montant récupéré, ainsi que des frais administratifs.
Le transfert du contrat à une autre personne peut parfois être envisagé, mais il dépend de l’accord de l’organisme financier et de la solvabilité du repreneur. Il ne faut donc pas considérer la LOA comme une formule facilement résiliable, même si elle ressemble à une simple location.
Des charges annexes qui alourdissent le budget
Le loyer ne représente qu’une partie du budget automobile. Le conducteur doit généralement prévoir l’assurance, le carburant ou la recharge, les pneus, les réparations non couvertes et les éventuelles taxes liées au véhicule.
Les contrats exigent souvent une assurance tous risques, afin de protéger le véhicule appartenant au financeur. Cette obligation peut coûter davantage qu’une assurance au tiers, en particulier pour un jeune conducteur, un automobiliste malussé ou une voiture dotée d’une forte valeur commerciale.
L’entretien peut être inclus dans une option payante, mais cette couverture n’est pas systématique. Il convient de vérifier les opérations prises en charge, les plafonds éventuels et les exclusions, notamment pour les pneus, les pièces d’usure et les réparations consécutives à une mauvaise utilisation.
Une formule peu adaptée à certains profils
La LOA convient plus facilement à une personne qui connaît son kilométrage annuel, entretient soigneusement son véhicule et accepte de changer régulièrement de voiture. Elle est moins appropriée pour les gros rouleurs, les familles exposées aux petits dégâts ou les conducteurs qui souhaitent garder leur véhicule pendant dix ans.
Un véhicule acheté comptant ou financé par un crédit classique peut être plus intéressant lorsque l’objectif est de le conserver après le remboursement. À l’inverse, une LOA peut offrir une meilleure visibilité sur les dépenses lorsque les loyers, l’entretien et l’assistance sont clairement encadrés.
| Profil | Point de vigilance principal | Formule à comparer |
|---|---|---|
| Conducteur roulant peu | Éviter de payer un forfait kilométrique inutilement élevé | LOA et achat d’occasion |
| Gros rouleur | Risque de dépassement du kilométrage | Crédit classique ou achat comptant |
| Budget mensuel serré | Ne pas négliger l’apport et les frais annexes | LOA avec et sans premier loyer majoré |
| Conducteur souhaitant garder sa voiture | Montant de l’option d’achat finale | Crédit automobile traditionnel |
Les vérifications à effectuer avant de signer
Avant de retenir une offre, il faut demander un échéancier complet et calculer séparément le coût d’une restitution et celui d’un rachat. Cette comparaison évite de confondre le montant des loyers avec le prix réel de la voiture.
Les clauses relatives au kilométrage, à l’entretien, à l’assurance et à la restitution méritent une lecture attentive. Le tarif du kilomètre supplémentaire, la définition de l’usure acceptable et les conditions de résiliation doivent être connus avant la signature, et non au moment de rendre le véhicule.
Une comparaison sérieuse peut s’appuyer sur les éléments suivants :
- le coût total avec l’apport, les loyers et l’option d’achat ;
- le montant de l’assurance et des services obligatoires ;
- le kilométrage réellement parcouru chaque année ;
- la valeur estimée du véhicule après plusieurs années de conservation ;
- les conséquences financières d’une interruption anticipée.
Il est aussi préférable de conserver une marge financière pour les dépenses imprévues. Une offre légèrement plus chère mais transparente peut être plus saine qu’un contrat affichant une mensualité minimale assortie de nombreux frais additionnels.
Choisir avec une vision durable
La LOA peut répondre à un besoin précis, mais elle ne doit pas être choisie uniquement pour réduire une mensualité. Le kilométrage, la durée de conservation souhaitée, la stabilité des revenus et le coût total permettent de déterminer si cette solution correspond réellement à la situation du conducteur.
Lorsque ces paramètres sont étudiés à l’avance, les mauvaises surprises deviennent moins probables. La meilleure décision consiste à comparer la LOA avec le crédit classique, l’achat comptant et, lorsque cela s’y prête, l’achat d’un véhicule d’occasion fiable.
La LOA offre un accès souple à une voiture récente, mais elle s’accompagne de contraintes qu’il serait imprudent de minimiser. Un contrat clair, un kilométrage réaliste et une lecture complète des frais sont indispensables pour éviter qu’une mensualité attractive ne se transforme en dépense excessive.
FAQ
Une mensualité attractive ne reflète pas toujours la dépense réelle, car le premier loyer majoré, les loyers successifs, les services et le prix de rachat final s’additionnent.
Chaque kilomètre effectué au-delà du forfait contractuel peut être facturé selon un tarif défini par l’organisme financier, ce qui augmente rapidement le coût de la location.
Des frais peuvent concerner les rayures profondes, les jantes abîmées, les pare-chocs marqués, la sellerie détériorée ou tout dommage considéré comme supérieur à l’usure normale.
Une résiliation anticipée reste possible dans certaines situations, mais elle peut entraîner des indemnités importantes, le paiement de loyers restants et divers frais administratifs.
Les contrats imposent souvent une assurance tous risques pour protéger le véhicule appartenant au financeur, une obligation qui peut alourdir le budget, notamment pour les jeunes conducteurs.
La formule convient moins aux gros rouleurs, car un forfait kilométrique sous-estimé entraîne des frais supplémentaires et sa modification en cours de contrat peut augmenter les mensualités.