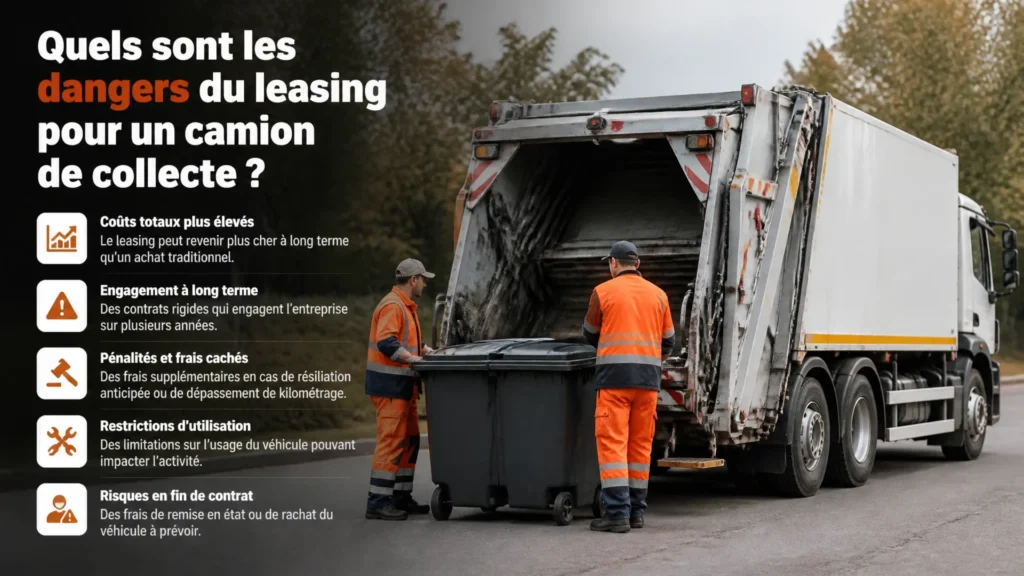
Un camion de collecte, une benne ampliroll ou un véhicule destiné au transport des déchets représente un investissement lourd, souvent difficile à absorber pour une petite entreprise. Le leasing permet de l’utiliser contre des loyers réguliers, sans régler immédiatement l’intégralité de son prix.
Cette formule peut toutefois masquer des coûts et des contraintes qui apparaissent au fil du contrat. Avant de s’engager, il faut donc regarder au-delà du montant mensuel et mesurer les conséquences financières, techniques et commerciales de la location.
Le fonctionnement du leasing pour les véhicules professionnels
Le leasing repose sur la mise à disposition d’un véhicule par un bailleur, généralement une société financière ou un constructeur. L’entreprise locataire verse des loyers pendant une durée définie, souvent comprise entre trois et six ans, puis peut selon le contrat restituer le véhicule, renouveler la location ou exercer une option d’achat.
Dans le secteur des camions, bennes et déchets, deux formules sont principalement rencontrées. La location avec option d’achat, ou LOA, laisse une valeur de rachat à la fin du contrat, tandis que la location longue durée, ou LLD, prévoit habituellement la restitution du véhicule sans transfert automatique de propriété.
Le loyer dépend de plusieurs éléments : prix du châssis, équipement de la benne, durée, kilométrage estimé, apport éventuel, valeur résiduelle et services inclus. Une offre affichant un loyer modéré peut donc devenir beaucoup plus coûteuse si elle exclut l’entretien, les pneumatiques, l’assistance ou certaines réparations.
Pourquoi le coût annoncé peut être trompeur
Le principal piège consiste à comparer uniquement les mensualités. Le véritable indicateur est le coût total d’utilisation, qui additionne l’apport, les loyers, les frais de dossier, les assurances, la maintenance, les taxes, les pénalités et le prix de rachat éventuel.
Un camion affiché à 2 000 euros par mois pendant cinq ans ne coûte pas 120 000 euros si un premier loyer majoré de 15 000 euros, une option d’achat de 35 000 euros et des frais de restitution s’ajoutent au contrat. Le calcul doit également intégrer les périodes d’immobilisation et les dépenses qui restent à la charge de l’entreprise.
| Poste à comparer | Achat direct | Leasing |
|---|---|---|
| Décaissement initial | Élevé | Faible ou modéré |
| Propriété du véhicule | Immédiate | À la fin, seulement si l’option est levée |
| Prévisibilité des dépenses | Variable | Meilleure si les services sont inclus |
| Souplesse en cas de revente | Importante | Limitée par le contrat |
Dans certains cas, le leasing reste compétitif, notamment lorsqu’il permet de préserver une trésorerie indispensable à l’exploitation. Il ne faut cependant pas confondre facilité de financement et économie réelle : un paiement étalé peut simplement rendre une dépense importante moins visible.
Les contraintes liées à l’utilisation du camion
Les contrats prévoient souvent un kilométrage annuel ou total. Pour un véhicule de collecte, cette limite peut être rapidement dépassée lorsque les tournées s’allongent, qu’un marché supplémentaire est remporté ou qu’un camion remplace temporairement un autre véhicule.
Les kilomètres excédentaires sont alors facturés selon un tarif fixé à l’avance. La facture peut devenir importante lorsque plusieurs véhicules dépassent leur forfait, surtout si l’entreprise n’a pas réévalué ses besoins depuis la signature.
Les restrictions ne concernent pas seulement le kilométrage. Le bailleur peut imposer des règles sur le poids transporté, l’usage en chantier, les modifications de carrosserie ou l’installation d’équipements spécifiques.
- Vérifier le kilométrage réellement parcouru par les véhicules similaires de la flotte.
- Faire préciser les usages autorisés, notamment les trajets urbains intensifs, les accès aux chantiers et les opérations de collecte.
- Demander l’autorisation écrite pour toute transformation de la benne, du système hydraulique ou des équipements de sécurité.
- Comparer le prix des kilomètres supplémentaires avec le coût d’un forfait plus élevé dès le départ.
Une modification non autorisée peut poser un problème lors de la restitution. Même si elle améliore le fonctionnement du camion, elle peut être considérée comme une transformation contraire au contrat et entraîner une remise en état facturée au locataire.
Les risques liés à l’entretien et à la restitution
Un camion de déchets subit des contraintes très différentes de celles d’un véhicule routier classique. Les arrêts fréquents, les manœuvres répétées, les charges lourdes, les vibrations et l’exposition à des matières corrosives accélèrent l’usure du châssis et des équipements.
La question de la maintenance doit donc être étudiée avec précision. Un contrat peut inclure les révisions prévues par le constructeur tout en excluant les dégâts liés à une mauvaise utilisation, les pneumatiques, les pièces d’usure, les réparations de carrosserie ou les interventions sur la benne.
La restitution constitue souvent un moment sensible. Le bailleur examine l’état du véhicule en se référant à une grille de vétusté qui distingue l’usure normale des dommages anormaux, mais l’interprétation de cette différence peut provoquer des désaccords.
Un véhicule professionnel doit être évalué selon son usage réel, et non selon l’apparence d’un véhicule particulier. Les critères de restitution doivent être connus avant la livraison, puis suivis pendant toute la durée du contrat.
Des rayures profondes, une benne déformée, un hayon endommagé, des équipements manquants ou un nettoyage spécialisé peuvent donner lieu à des facturations supplémentaires. Photographier régulièrement le véhicule, conserver les factures d’entretien et faire inscrire les réserves sur les documents de livraison permet de limiter les contestations.
La pression exercée sur la trésorerie
Les loyers fixes facilitent la préparation budgétaire, mais ils doivent être payés même lorsque l’activité ralentit. Une entreprise de collecte peut perdre un marché, subir une panne prolongée ou rencontrer des retards de paiement de ses clients sans que les échéances de leasing soient suspendues.
Le risque est plus marqué lorsque plusieurs contrats arrivent à échéance en même temps ou lorsqu’un apport important a été versé pour réduire les mensualités. Cet apport diminue le loyer, mais il est définitivement perdu si le véhicule est détruit, si l’activité cesse ou si le contrat est résilié prématurément.
Avant toute signature, l’entreprise doit tester plusieurs scénarios : baisse de chiffre d’affaires de 10 ou 20 %, hausse du prix du carburant, immobilisation d’un camion pendant plusieurs semaines et remplacement temporaire par une location courte durée. Cette simulation révèle souvent une fragilité que le budget courant ne montre pas.
La valeur résiduelle et l’absence de patrimoine
Dans une LOA, le prix de rachat final est lié à la valeur résiduelle estimée du véhicule. Si cette somme est élevée, les loyers peuvent sembler plus faibles, mais l’entreprise devra disposer d’un financement important pour devenir propriétaire à l’échéance.
À l’inverse, une valeur résiduelle faible peut augmenter les mensualités. L’entreprise paie alors davantage pendant la période d’utilisation, sans bénéficier nécessairement d’une meilleure valeur économique à la fin.
Tant que l’option d’achat n’est pas levée, le camion n’appartient pas à l’entreprise. Cette situation peut réduire la valeur des actifs visibles au bilan et limiter la possibilité d’utiliser le véhicule comme garantie, même si les loyers représentent déjà une charge importante.
La fiscalité et la présentation comptable dépendent de la formule retenue et des règles applicables à l’entreprise. Un expert-comptable doit être consulté pour mesurer l’impact sur le résultat, la capacité d’endettement et les investissements futurs.
Les clauses à examiner avant de signer
Un contrat de leasing peut comporter plusieurs dizaines de pages. Les conditions commerciales mises en avant par le vendeur ne suffisent pas à apprécier le risque, car les conséquences financières se trouvent souvent dans les annexes et les conditions générales.
- Durée et kilométrage : vérifier leur cohérence avec l’activité prévue.
- Apport et premier loyer : distinguer un dépôt récupérable d’un loyer définitivement acquis.
- Entretien et réparations : identifier précisément les pièces, interventions et exclusions.
- Résiliation anticipée : calculer la somme due en cas d’arrêt du contrat avant son terme.
- Retard de paiement : contrôler les pénalités, la reprise du véhicule et les frais annexes.
- Restitution : demander la grille d’usure, les frais de remise en état et la procédure d’expertise.
- Option d’achat : noter la date limite, le montant exact et les conditions de levée.
Il faut aussi vérifier l’identité du responsable des réparations lorsque le véhicule comprend une carrosserie spécialisée. Le châssis peut relever du constructeur, tandis que la benne, le compacteur ou le bras hydraulique dépend d’un autre fabricant, ce qui complique parfois la prise en charge.
Les solutions pour réduire l’exposition
Le leasing n’est pas nécessairement à écarter. Il devient plus prudent lorsque l’entreprise négocie un contrat adapté à son activité, sans services inutiles ni hypothèses irréalistes sur le kilométrage ou la valeur de revente.
Une comparaison sérieuse doit inclure l’achat comptant, le crédit classique, la location financière et la LLD avec maintenance. Dans certains cas, l’achat d’un véhicule d’occasion récent peut offrir un meilleur équilibre, à condition d’évaluer l’historique d’entretien et la disponibilité des pièces.
La négociation peut également porter sur la durée, le plafond kilométrique, la franchise d’assurance, le montant des pénalités et la possibilité de transférer le contrat à une autre entreprise. Obtenir plusieurs offres écrites permet de comparer des coûts réellement équivalents.
Enfin, un suivi mensuel de la flotte doit rapprocher le kilométrage, les dépenses de maintenance, les immobilisations et les recettes générées par chaque véhicule. Cette méthode aide à repérer rapidement un contrat devenu inadapté et à préparer la prochaine décision d’investissement.
Choisir avec une vision durable
Le leasing peut préserver la trésorerie et donner accès à des camions récents, mais il transfère une partie des risques vers les clauses du contrat. Le coût total, les limites d’usage, l’entretien, la restitution et la résiliation doivent être étudiés avant de regarder le montant du loyer.
Une décision solide repose sur des données concrètes : kilomètres parcourus, durée d’utilisation, taux d’immobilisation, capacité de paiement et valeur probable du véhicule. Lorsque ces éléments sont vérifiés et négociés, le leasing peut devenir un outil de gestion utile, plutôt qu’une charge difficile à maîtriser.
FAQ
Les principaux risques concernent les frais cachés, les dépassements de kilométrage, les exclusions de maintenance, les pénalités de restitution et la résiliation coûteuse en cas de baisse d’activité.
Le loyer ne représente qu’une partie de la dépense, car l’apport, les frais de dossier, les assurances, l’entretien, les pénalités et l’option d’achat peuvent fortement augmenter le coût total.
Le contrat peut limiter le kilométrage, le poids transporté, les usages sur chantier et les transformations de carrosserie, tandis que les kilomètres supplémentaires ou les modifications non autorisées peuvent être facturés.
Un suivi photographique régulier, des factures d’entretien conservées et des réserves inscrites lors de la livraison permettent de mieux démontrer l’état du camion et de contester les dommages injustement imputés.