Un budget de 129 € par mois peut sembler suffisant pour remplacer une ancienne voiture sans mobiliser une grosse somme au départ. Cette mensualité attire notamment les conducteurs urbains, les indépendants et les entreprises qui souhaitent préserver leur trésorerie pour l’entretien, le carburant ou l’achat de matériel professionnel.
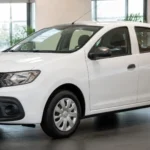
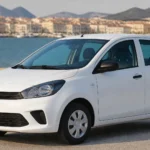
La Dacia Spring est souvent le modèle associé à ce niveau de financement, mais le montant annoncé ne raconte pas toute l’histoire. Le premier loyer, la durée, le kilométrage autorisé, l’assurance et les frais de restitution peuvent modifier sensiblement le coût réel de l’opération.
Quelle voiture peut être proposée à 129 € par mois ?
La réponse la plus crédible est généralement la Dacia Spring, une petite voiture électrique conçue principalement pour les trajets urbains et périurbains. Selon les périodes commerciales, les stocks disponibles et les dispositifs d’aide, elle peut apparaître dans des offres de location longue durée avec une mensualité proche de 129 €.
Cette somme correspond toutefois à une configuration précise. La finition choisie, la durée du contrat, le kilométrage annuel et les éventuelles remises peuvent faire varier le loyer, tandis qu’un premier loyer majoré peut être demandé au début du financement.
Il faut donc distinguer une véritable offre sans apport d’une formule dont la mensualité est basse parce qu’une partie importante du prix est réglée lors de la première échéance. Une annonce indiquant « à partir de 129 € par mois » ne signifie pas nécessairement que le véhicule sera accessible avec zéro euro à verser le jour de la signature.
| Élément de l’offre | Question à poser |
|---|---|
| Mensualité | Le montant est-il fixe et quelles conditions permettent de l’obtenir ? |
| Premier loyer | Est-il identique aux autres loyers ou fortement majoré ? |
| Kilométrage | Combien de kilomètres sont inclus chaque année ? |
| Services | L’entretien, l’assistance ou l’assurance sont-ils compris ? |
| Fin de contrat | Quels frais peuvent être appliqués lors de la restitution ? |
Comprendre le financement proposé
La location longue durée
La location longue durée, ou LLD, permet d’utiliser une voiture pendant une période définie, souvent comprise entre deux et cinq ans. Le conducteur paie des loyers mensuels, puis restitue généralement le véhicule au terme du contrat sans en devenir propriétaire.
Cette solution convient aux personnes qui souhaitent conduire une voiture récente et connaître à l’avance une partie de leur budget automobile. Elle peut aussi éviter de supporter directement toute la dépréciation du véhicule, qui représente une part importante du coût d’une voiture neuve.
La LLD impose toutefois de respecter le kilométrage contractuel. Un conducteur qui prévoit 15 000 kilomètres par an mais en parcourt finalement 25 000 peut devoir régler des kilomètres supplémentaires, parfois à un tarif fixé dès la signature.
L’état du véhicule lors de sa restitution mérite également une attention particulière. Les rayures importantes, les jantes endommagées, les pneus usés au-delà d’un seuil normal ou les équipements manquants peuvent donner lieu à une facturation.
La location avec option d’achat
La LOA fonctionne sur un principe proche, mais elle prévoit une possibilité d’achat à la fin du contrat. Le montant nécessaire pour devenir propriétaire, appelé valeur de rachat ou option d’achat, est indiqué dans le contrat dès le départ.
Cette formule peut être intéressante pour une personne qui hésite entre louer et acheter. Elle permet de tester le véhicule pendant plusieurs années avant de décider, mais le coût total doit être calculé en additionnant le premier versement, les loyers et la valeur de rachat finale.
Restituer la voiture n’est pas toujours la solution la moins chère, notamment lorsque le véhicule a été bien entretenu et que sa valeur sur le marché de l’occasion reste élevée. À l’inverse, l’achat final peut conduire à payer un montant global supérieur à celui d’un crédit classique.
Le crédit automobile
Avec un crédit auto classique, l’acheteur devient propriétaire dès l’acquisition du véhicule. Aucun apport n’est forcément obligatoire, mais l’organisme prêteur étudie les revenus, les charges, la stabilité professionnelle et la capacité de remboursement.
Une mensualité de 129 € sans apport est plus facile à atteindre avec une voiture d’occasion, un modèle neuf peu coûteux ou une durée de remboursement assez longue. Cette dernière solution réduit le montant mensuel, mais augmente souvent le coût total en raison des intérêts versés sur une période plus étendue.
La comparaison doit donc porter sur le montant total dû, et pas uniquement sur la mensualité affichée. Un financement à 129 € pendant 60 mois ne représente pas le même engagement qu’un financement à 129 € pendant 36 mois.
Pourquoi la Dacia Spring peut correspondre à ce budget
La Dacia Spring possède un positionnement qui facilite l’accès à des loyers relativement faibles. Son format compact, son prix contenu par rapport à de nombreux véhicules électriques et son usage principalement urbain en font une candidate logique pour une offre proche de 129 € par mois.
Elle peut convenir à un conducteur qui réalise des trajets domicile-travail, des déplacements en ville ou de petites tournées locales. La recharge à domicile ou sur le lieu de travail peut également réduire le coût d’utilisation quotidien, à condition de disposer d’un accès pratique à une prise ou à une borne.
Pour une entreprise active dans les camions, les bennes, la collecte ou la gestion des déchets, la Spring peut servir de véhicule complémentaire. Elle peut être utilisée pour les rendez-vous administratifs, les visites de sites, les déplacements entre deux dépôts ou les rencontres avec des clients.
Elle ne doit cependant pas être confondue avec un véhicule utilitaire. Son volume intérieur, son autonomie et sa capacité de chargement ne sont pas adaptés au transport de matériel lourd, aux longues tournées ou aux missions habituellement confiées à un fourgon et encore moins à un camion-benne.
- Format compact adapté aux rues étroites et au stationnement urbain ;
- Coût d’usage potentiellement réduit pour les petits trajets réguliers ;
- Motorisation silencieuse, utile dans les zones résidentielles ou à faibles émissions ;
- Budget mensuel accessible dans certaines formules de LLD ou de LOA.
Son autonomie réelle dépend de la température, du style de conduite, du relief et de l’utilisation du chauffage ou de la climatisation. Avant de signer, il est préférable de comparer l’autonomie annoncée avec les besoins quotidiens, surtout lorsque la voiture doit effectuer plusieurs déplacements professionnels dans la même journée.
Sans apport ne signifie pas sans dépense
Le terme sans apport est souvent utilisé pour indiquer qu’aucune somme n’est versée volontairement afin de réduire le montant financé. Il ne garantit pas l’absence de frais au démarrage, car le contrat peut prévoir un premier loyer majoré, des frais de dossier, la carte grise ou des prestations imposées.
Il faut aussi distinguer le premier loyer majoré d’un apport classique. Dans les deux cas, une somme importante peut être réglée au début, mais sa présentation commerciale et son traitement dans le contrat peuvent différer.
Une offre réellement intéressante doit être étudiée à partir de son coût moyen mensuel. Par exemple, une formule à 129 € sur 36 mois avec un premier versement de 2 500 € représente un effort financier très différent d’une formule à 129 € sans versement initial.
Le bon indicateur n’est pas la mensualité isolée, mais la somme réellement versée pendant toute la durée du contrat.
Il faut également intégrer l’assurance, la recharge ou le carburant, les pneus, l’entretien et les éventuelles taxes liées à l’usage professionnel. Même lorsque la location inclut une partie de la maintenance, certains consommables ou dommages restent généralement à la charge du conducteur.
Les vérifications indispensables avant de signer
Une simulation écrite permet de comparer les offres sur une base identique. Il est recommandé de demander le détail de chaque échéance, la durée exacte, le kilométrage inclus et les conditions applicables en cas de modification du contrat.
- Vérifier le montant du premier versement et les frais annexes ;
- Contrôler le kilométrage annuel et le prix des kilomètres supplémentaires ;
- Demander ce qui est inclus au titre de l’entretien et de l’assistance ;
- Lire les règles relatives à la restitution du véhicule ;
- Comparer la valeur de rachat avec le coût total d’une acquisition ;
- Vérifier les conditions de résiliation en cas de changement professionnel ou de baisse de revenus.
Le contrat doit aussi préciser les conséquences d’un départ anticipé. Une restitution avant le terme prévu peut entraîner le paiement d’indemnités importantes, surtout en LLD, car le bailleur doit compenser une partie des loyers qu’il ne percevra pas.
Pour un professionnel, le kilométrage mérite une estimation réaliste. Les déplacements vers les chantiers, les dépôts, les centres de tri ou les rendez-vous clients peuvent rapidement dépasser les prévisions établies au moment de la signature.
| Profil | Financement à envisager | Point de vigilance |
|---|---|---|
| Conducteur urbain | LLD sur une citadine électrique | Recharge et autonomie quotidienne |
| Conducteur parcourant beaucoup de kilomètres | Crédit ou LOA avec kilométrage adapté | Coût des kilomètres supplémentaires |
| Budget très limité | Véhicule d’occasion financé | État mécanique et historique d’entretien |
| Entreprise de collecte | Citadine complémentaire au parc utilitaire | Ne pas remplacer un véhicule lourd par un modèle inadapté |
Le choix à adapter à l’usage réel
À ce niveau de prix, la Dacia Spring est probablement l’une des voitures neuves les plus souvent proposées autour de 129 € par mois, mais l’offre dépend toujours des conditions commerciales et du profil du financement. Elle convient surtout aux déplacements urbains et aux usages secondaires.
La prudence reste indispensable : un premier loyer majoré, une assurance séparée ou des frais de restitution peuvent transformer une mensualité séduisante en engagement coûteux. La meilleure décision consiste à comparer la LLD, la LOA, le crédit classique et l’occasion en fonction du kilométrage, de la durée de conservation souhaitée et du budget total réellement disponible.
FAQ
La Dacia Spring est le modèle le plus souvent associé à ce niveau de mensualité, notamment grâce à son prix contenu et à son usage principalement urbain.
Pas nécessairement, car certaines annonces incluent un premier loyer majoré, des frais de dossier, la carte grise ou des services obligatoires dans le calcul global.
La LLD prévoit généralement la restitution du véhicule en fin de contrat, tandis que la LOA permet de l’acheter grâce à une valeur de rachat définie dès la signature.
Le coût total peut augmenter avec l’assurance, la recharge, l’entretien non inclus, les kilomètres supplémentaires, les dommages de restitution et les pénalités en cas de résiliation anticipée.