Les solutions de financement sans apport
Acheter une voiture sans apport est une réalité pour de nombreux conducteurs aujourd’hui, qu’il s’agisse d’un premier véhicule ou d’un remplacement rapide. Les banques, les sociétés de leasing et des organismes spécialisés proposent plusieurs formules adaptées à différentes situations financières.
Chaque solution présente des règles propres, des avantages et des contraintes qu’il vaut mieux connaître avant de s’engager. Un choix mal informé peut alourdir le coût total et limiter votre flexibilité future.
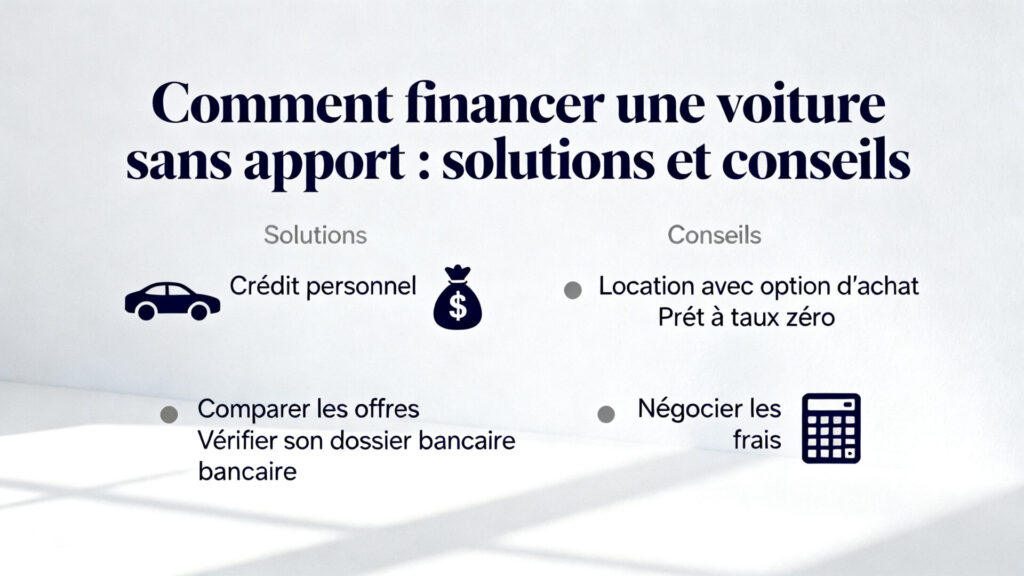
Le crédit auto classique
Le crédit auto affecté permet d’emprunter le montant exact nécessaire à l’achat, sans apport initial. Vous devenez immédiatement propriétaire du véhicule et remboursez le prêt sur une durée souvent comprise entre 12 et 84 mois.
Les mensualités incluent le capital et les intérêts, et le taux dépendra de votre profil et de la durée choisie. Un dossier solide et des justificatifs de revenus facilitent l’obtention d’un contrat plus favorable.
La loa (location avec option d’achat)
La loa est une location longue durée avec une option d’achat en fin de contrat, appelée valeur résiduelle. Pendant la période de location, vous payez des loyers fixes et pouvez intégrer des services comme l’entretien ou l’assurance dans l’offre.
À l’échéance, il est possible d’acheter le véhicule en réglant la valeur résiduelle ou de le restituer. Cette formule séduit par la souplesse de renouvellement mais peut coûter plus cher si l’on rachète le véhicule.
La lld (location longue durée)
La lld propose une location sans option d’achat, idéale pour ceux qui veulent changer régulièrement de voiture sans se préoccuper de la revente. Les loyers couvrent souvent l’entretien, l’assistance et parfois l’assurance, simplifiant la gestion courante.
Au terme du contrat, il faut restituer le véhicule dans l’état prévu par le contrat et respecter les limites de kilométrage. Des frais peuvent s’appliquer en cas de dépassement ou de détérioration.
Le prêt entre particuliers
Le prêt entre particuliers offre une alternative aux établissements classiques, parfois avec des taux plus intéressants ou des conditions flexibles. Il nécessite toutefois de formaliser l’accord par un contrat écrit et de vérifier la capacité de remboursement des deux parties.
Cette solution convient quand on dispose d’un réseau de confiance et d’une capacité à clarifier juridiquement l’opération. L’absence de garantie bancaire peut être un frein pour certains prêteurs privés.
Des dispositifs publics ou associatifs peuvent aider à financer une voiture sans apport, notamment pour accéder à l’emploi ou pour des situations de précarité. Certaines structures proposent des prêts à taux réduits ou des accompagnements personnalisés.
L’Adie et d’autres organismes locaux offrent des solutions modulées selon les revenus et le projet professionnel. Il est utile de se renseigner rapidement car les critères d’éligibilité varient selon les dispositifs.
| Solution | Propriété | Durée typique | Points forts |
|---|---|---|---|
| Crédit auto | Immédiate | 12–84 mois | Propriété, pas de contraintes de restitution |
| Loa | Location puis option | 24–60 mois | Souplesse, services inclus possibles |
| Lld | Location | 24–60 mois | Entretien inclus, renouvellement facilité |
| Prêt P2P | Immédiate | Variable | Taux parfois attractifs, flexibilité |
Avantages et inconvénients
Avantages
- Accessibilité : possibilité d’acheter sans apport initial et d’obtenir un véhicule rapidement.
- Flexibilité : options comme la loa et la lld permettent de renouveler le véhicule fréquemment.
- Services inclus : maintenance, assistance et assurance peuvent être intégrés dans les loyers.
Inconvénients
- Coût total : intérêts, loyers et services peuvent augmenter le prix final par rapport à un achat comptant.
- Engagement : contrats longs et pénalités possibles en cas de résiliation anticipée ou de dépassement kilométrique.
- Conditions d’octroi : ressources stables et bon dossier exigés pour obtenir les meilleures conditions.
Conseils pour réussir votre financement sans apport
Évaluer vos besoins et votre budget
Commencez par établir un budget global en intégrant le coût d’achat, l’assurance, l’entretien et le carburant. Pensez à la durée d’utilisation souhaitée et à vos kilomètres annuels pour choisir entre achat et location.
Une estimation réaliste évite les mauvaises surprises et facilite la comparaison des offres. Notez vos priorités : coût mensuel, services inclus ou propriété à terme.
Comparer les offres
Comparez systématiquement le taux effectif global, les frais annexes et les conditions de restitution. Utilisez des comparateurs fiables et lisez les petites lignes relatives aux garanties et aux pénalités.
Pour une synthèse des options de crédit sans apport, vous pouvez consulter ce guide pratique sur le crédit auto sans apport. Cette source aide à repérer les différences de coût entre les solutions.
Soigner votre dossier
Un dossier complet accélère l’acceptation et peut améliorer les conditions proposées. Préparez bulletins de salaire, justificatifs de domicile, pièces d’identité et relevés bancaires récents.
Présentez également tout élément montrant une bonne gestion financière, comme une ancienneté d’emploi ou des épargnes régulières. La crédibilité du dossier reste un levier essentiel pour négocier.
| Documents | Pourquoi |
|---|---|
| Pièce d’identité | Zonage légal et vérification d’identité |
| Bulletins de salaire | Justifier la capacité de remboursement |
| Relevés bancaires | Prouver la gestion des comptes |
Considérer les alternatives
Si une solution ne convient pas, pensez aux aides locales, aux prêts associatifs ou à un apport progressif en vendant un bien. Le prêt entre particuliers peut être étudié mais demande prudence et formalisme.
Astuce pratique : négocier quelques mois de franchise ou une baisse de la valeur résiduelle peut réduire la charge initiale et faciliter l’accès au véhicule.
Dernières clés pour agir
Choisir sans apport implique d’arbitrer entre coût total, souplesse et devenir du véhicule. Prenez le temps de comparer plusieurs offres, d’analyser le TEG et de demander des simulations écrites avant de signer.
Anticipez les frais annexes et préparez un dossier clair pour améliorer vos chances d’obtenir de meilleures conditions. Si votre projet a un volet professionnel ou social, renseignez-vous sur les aides ciblées et les organismes d’accompagnement.
En résumé, une décision informée et bien préparée permet d’acquérir un véhicule sans apport tout en maîtrisant le budget et les risques associés.
FAQ
Les principales options sont le crédit auto affecté, la LOA (location avec option d’achat), la LLD (location longue durée), le prêt entre particuliers et les aides sociales. Chacune a des coûts et contraintes différents à comparer.
Oui, c’est possible mais l’acceptation dépendra de la stabilité des revenus, du taux d’endettement et du dossier. Pour augmenter vos chances, proposez un co-emprunteur, anticipez justificatifs et recherchez des aides ou prêts associatifs.
La LOA inclut une option d’achat finale permettant de devenir propriétaire en payant la valeur résiduelle, tandis que la LLD est une location sans option d’achat, souvent plus simple mais sans reprise de véhicule à la fin.
Préparez pièce d’identité, bulletins de salaire récents, justificatif de domicile, relevés bancaires, contrat de travail ou attestations professionnelles, et tout élément prouvant une gestion financière saine pour rassurer le prêteur.
Vérifiez le taux effectif global, frais de dossier, assurance obligatoire, pénalités de résiliation, conditions de restitution, dépassement kilométrique et valeur résiduelle en LOA. Ces éléments peuvent fortement augmenter le coût total.